自損事故で車両保険は使える?一般型・限定型の違いと修理前の確認
3秒で結論
壁・柱への衝突は、一般型の車両保険で通常補償されます。
限定型は通常対象外。補償は事故時の契約によって変わります。[1][2]
保険を使うかは、修理内容と見積もりを確認してから判断します。
事故直後は、安全確保・救護・警察への連絡を優先してください。[7]
自損事故の補償は、車両保険の種類で変わる
自損事故は、壁や柱にぶつけるなどの単独事故です。事故時の保険証券や契約者ページで「補償範囲」を確認します。
| 事故時の車両保険 | 壁・電柱にぶつけた自分の車 |
|---|---|
| 一般型・一般条件など | 通常は補償の対象 |
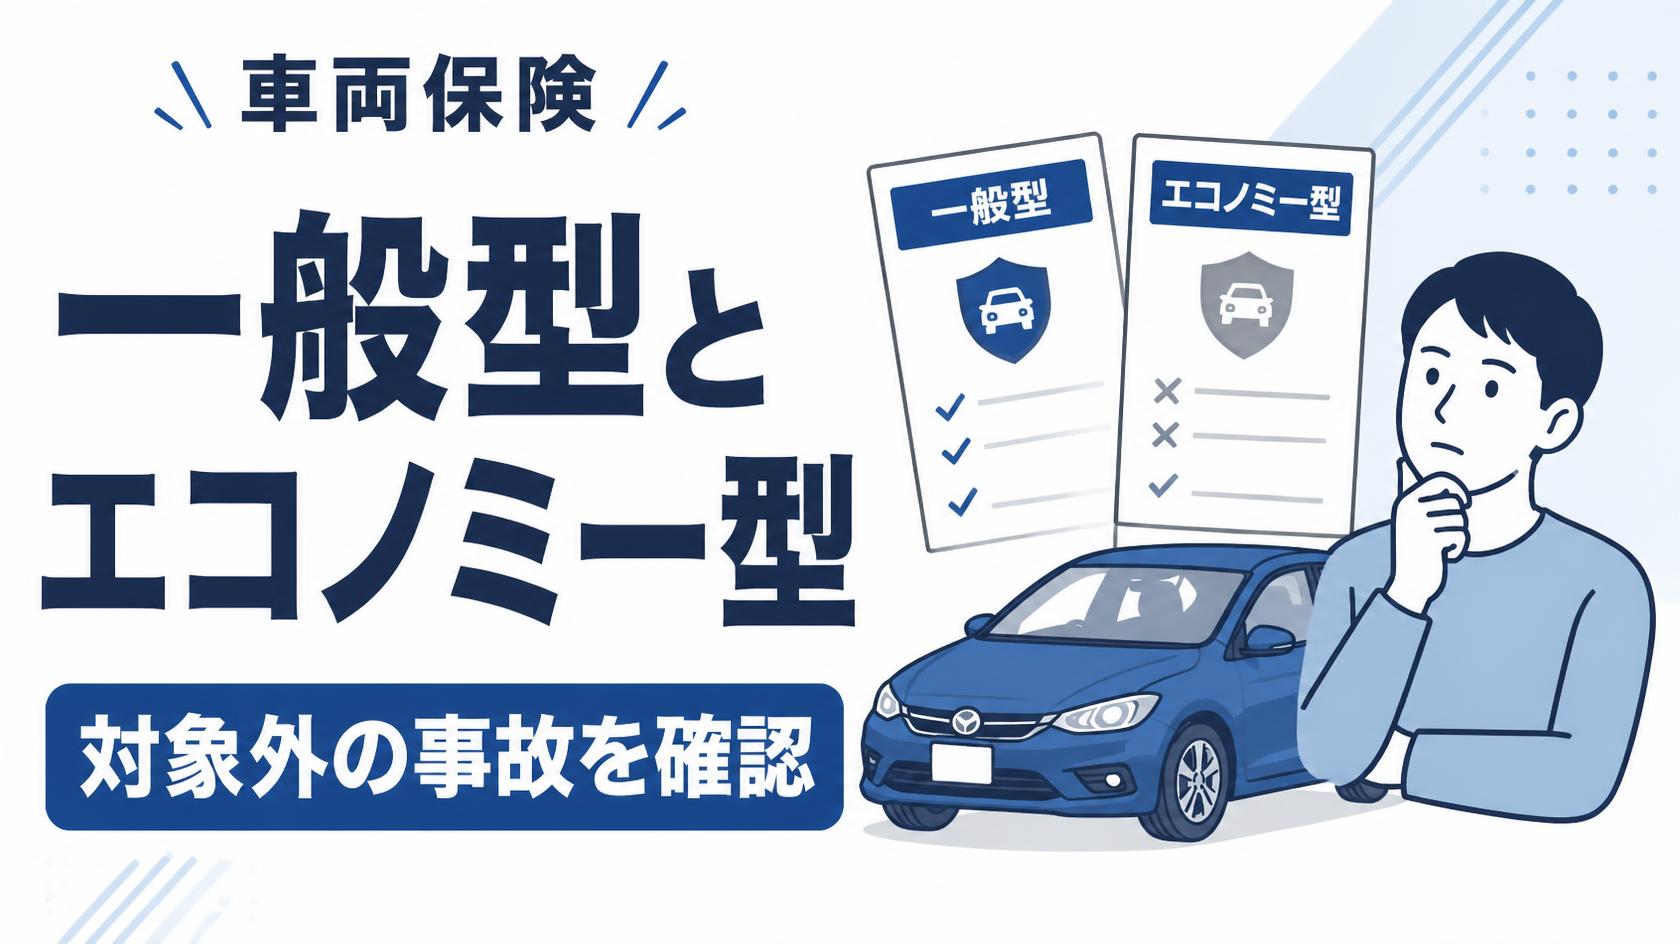
| 限定型・エコノミー型など | 通常は対象外 |
| 車両保険なし | 車両保険からの支払いなし |
※会社・商品・契約時期で範囲は異なります。飛び石や動物との接触は、この表とは別に確認してください。[1][2]
一般型でも、運転者の年齢・範囲などの条件があります。今回の事故に使えるかは、保険会社へ確認しましょう。
車・他人の物・ケガは、別々の補償で確認する
対物賠償保険は、他人の物を壊し、法律上の賠償責任を負う場合の補償です。物の持ち主や、ケガをした人によって適用条件が変わります。[1][3]
なお、「自損事故保険」「自損事故傷害特約」は、ケガや死亡などへの補償です。 車の修理には車両保険を確認します。[3]
修理前に、安全確保・事故連絡・見積もりを進める
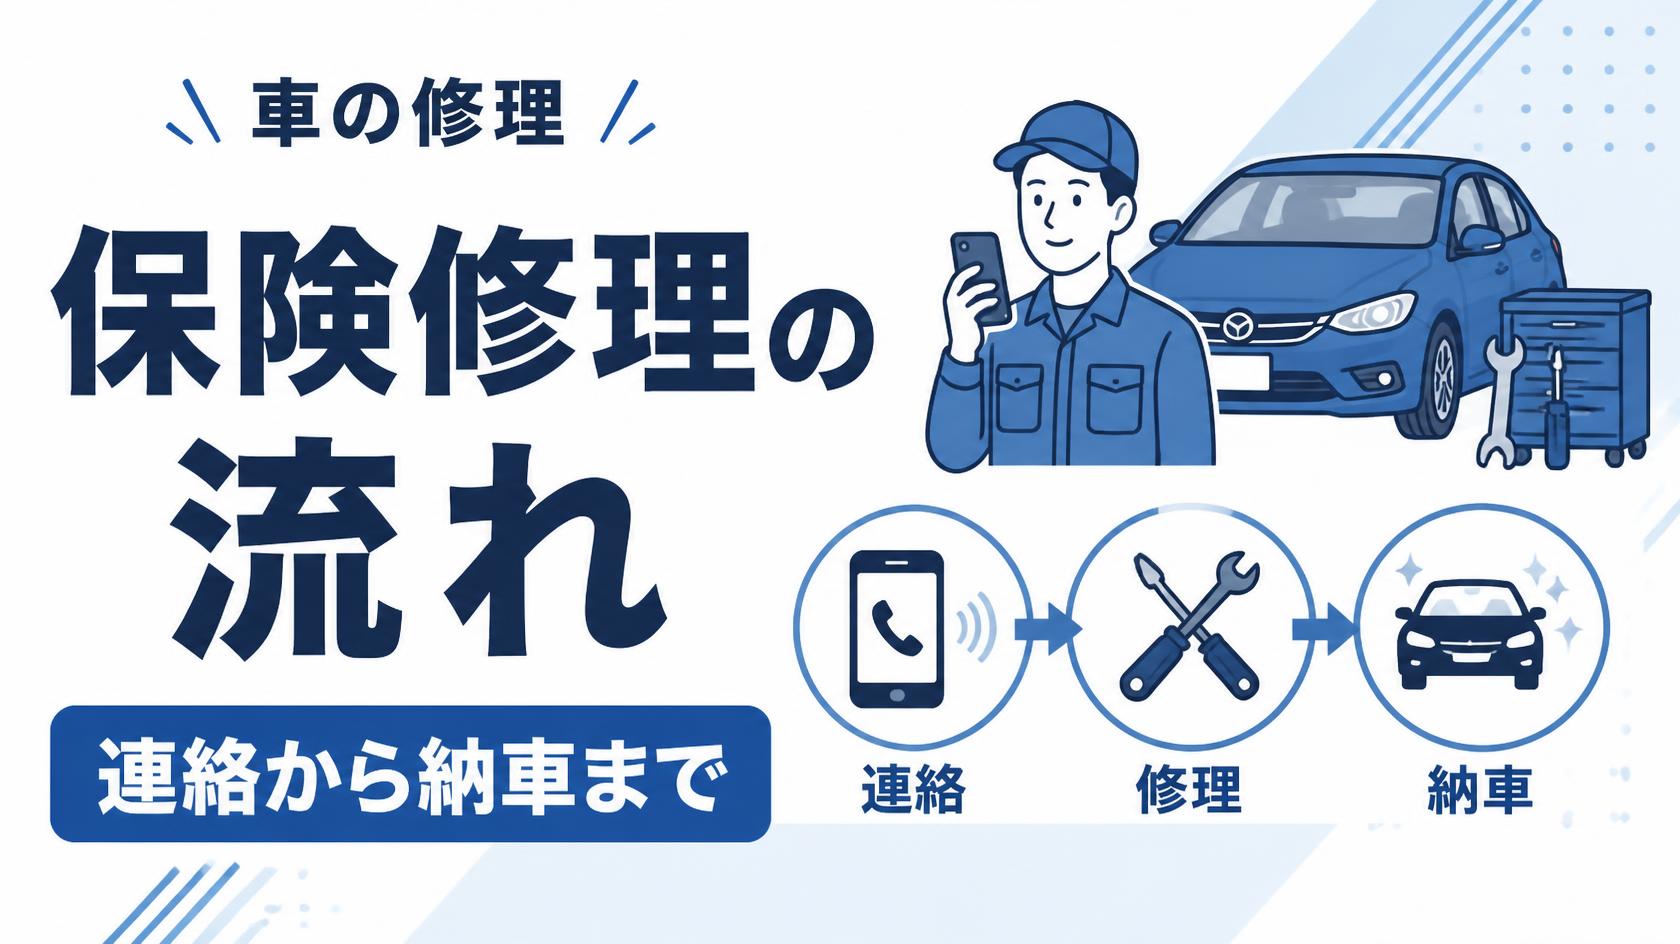
1安全を確保し、警察へ連絡
運転を止め、ケガ人の救護と二次事故の防止を優先します。救急は119番、現場への警察対応が必要な事故は110番です。[7][10]
道路上の交通事故は、単独事故でも警察への報告が必要です。[7]
2修理前に保険会社へ連絡
「いつ・誰が・どこで・何にぶつかったか」と、ケガや車以外の損害を伝えます。走行に不安があれば、搬送も相談してください。
事故の連絡や相談だけでは、等級は下がりません。 保険を使うかは、その後に決められます。[4]
修理後は損傷を確認できなくなる場合があります。必要な写真や確認方法を、着手前にそろえましょう。[5]
3修理の見積もりと支払見込みを確認
部品を外して分かる損傷もある
私が見ている修理現場では、部品を外して初めて損傷の全体像がつかめることがよくあります。
表面の損傷だけで済む場合もあれば、ドアの閉まり方や隙間に影響が出ている場合もあります。確認した損傷によって、修理や塗装の範囲も変わります。
見た目だけで修理内容や費用を決めず、工場で確認してもらいましょう。修理先は保険会社に紹介してもらうほか、自分で選ぶ方法もあります。[9]
見積もりが出たら、保険会社に支払見込みと今後の保険料差を聞き、保険を使うか判断します。
支払額は、免責金額と契約額でも変わる
- 免責金額:保険を使うとき、自分で負担する金額。
- 車両保険金額:契約で決めた、車の補償の限度額。
通常の修理では、保険会社が認めた損害額から免責金額を引き、契約の限度額などに従って支払われます。[6]
※車両保険金額100万円で、保険会社が修理損害額20万円を認めた説明例です。特約・付随費用・他からの回収金は含めません。実際の修理相場ではありません。
修理できない場合や、修理費が車の時価額を超える場合などは「全損」となり、支払額の扱いが変わります。今回の契約での扱いを保険会社に確認してください。[9]
損害額が免責以下なら、通常、車の修理に対する基本部分の支払いはありません。[6]
使うかは、保険金と今後の保険料差を比べる
壁・電柱への衝突で車両保険を使った場合
等級は保険料の割増・割引を決める区分。事故有係数は等級が下がる事故で保険を使った後の計算に使い、7等級以上では無事故の場合より割引が小さくなります。その計算を使う残り年数が事故有係数適用期間です。[13]
保険会社には、次の3点を聞きましょう。
- 今回受け取れる保険金
- 使う場合・使わない場合の、今後の保険料の差
- 同じ事故で対物賠償なども使う場合の試算
自費で直した後に、生活に必要なお金が残るかも判断材料です。等級が下がることだけで決めず、費用と手元のお金を合わせて考えます。[11]
よくある疑問
自宅の駐車場でぶつけたら?
自宅での事故も、車両保険の補償範囲に入れば対象です。ただし、自分の家の柱などは、通常、対物賠償保険の対象外です。[6]
自損事故も補償する契約は必要?
修理費を自分で払えるかを基準に、補償範囲と保険料を比べましょう。
警察へ連絡せず帰宅してしまったら?
契約と支払見込みを確認してから決める
安全確保と事故連絡を済ませ、修理前に補償範囲と支払見込みを確認します。そのうえで、保険料の差と自費で払える金額を比べましょう。
次の判断に役立つ記事
車両保険は使うべき?自費修理との負担を比較【シミュレーター付き】補償対象と見積額を確認したら、保険と自費を比較する
参考情報
確認日:2026年9月30日。支払いは事故時の契約と事故状況に基づきます。
- 三井住友海上:自損事故(単独事故)で車を傷つけた場合(2026年1月1日以降始期契約の説明)
- ソニー損保:一般型とエコノミー型の違い
- 三井ダイレクト損保:自損事故と自動車保険の関係
- ソニー損保:保険を使うか迷っている場合
- ソニー損保:保険会社が確認する前に修理してもよいか
- ソニー損保:電柱に車をぶつけた場合の補償
- 埼玉県警察:交通事故の場合の措置
- 自動車安全運転センター:交通事故証明書の申請方法
- SBI損保:車両保険で修理代金はどこまで補償される?
- 警視庁:こんなときこそ110番
- チューリッヒ:車両保険の自損事故時の補償や使い方(2025年12月時点の解説)
- 三井ダイレクト損保:事故で保険を使った場合の等級と事故有係数適用期間
- SOMPOダイレクト:事故の種類と等級ダウン